Microcréditos Verdes: Impulsando un Futuro Sostenible
13/08/2026 - Actualizado: 13/03/2026
- Microcréditos Verdes: Impulsando un Futuro Sostenible
- El Problema del Acceso al Financiamiento para Proyectos Sostenibles
- ¿Qué son los Microcréditos y su Rol en la Sostenibilidad?
- Ejemplos de Proyectos Sostenibles Financiamiento a través de Microcréditos
- Tecnologías Ecológicas y Microcréditos: Una Combinación Ganadora
- Checklist: Implementando Microcréditos Verdes en tu Comunidad
- Errores Comunes al Implementar Microcréditos Verdes
- Limitaciones y Cuándo No Conviene
- FAQ sobre Microcréditos Verdes
Microcréditos Verdes: Impulsando un Futuro Sostenible
La creciente conciencia sobre el cambio climático y la necesidad urgente de prácticas más sostenibles han impulsado una ola de innovación en todas las industrias. Sin embargo, muchas ideas prometedoras para soluciones ecológicas, desde la implementación de energías limpias hasta el desarrollo de tecnologías de reciclaje avanzadas y la promoción del consumo responsable, se ven frenadas por la falta de acceso a capital. Es aquí donde la inversión social, y en particular el uso de microcréditos, emerge como una herramienta poderosa para desbloquear el potencial de estas iniciativas. El concepto de microcréditos verdes va más allá de simplemente prestar dinero; representa una filosofía de empoderamiento, inclusividad financiera y un compromiso con el desarrollo sostenible, conectando las necesidades económicas con la protección del planeta. Se trata de una estrategia que reconoce la interdependencia entre la prosperidad humana y la salud ambiental.
El Problema del Acceso al Financiamiento para Proyectos Sostenibles
Tradicionalmente, las instituciones financieras convencionales han sido reacias a invertir en proyectos de sostenibilidad, especialmente aquellos de pequeña escala. Las evaluaciones de riesgo son a menudo restrictivas, priorizando los retornos rápidos y las garantías tangibles, mientras que los proyectos ambientales a menudo presentan un retorno de la inversión menos inmediato o intangible, aunque de gran valor a largo plazo. Las tasas de interés pueden ser prohibitivas, lo que dificulta aún más el acceso al capital para los emprendedores con recursos limitados, y la burocracia, con sus largos procesos y documentación compleja, puede ser un obstáculo insuperable para los pequeños proyectos ecológicos. Esta situación crea una barrera significativa para la adopción de prácticas sostenibles, impidiendo que se desarrollen soluciones innovadoras y se implementen iniciativas locales que podrían generar un impacto positivo significativo.
La aversión al riesgo en el sector financiero convencional a menudo se basa en una comprensión limitada de los modelos de negocio sostenibles. Los proyectos ecológicos pueden generar beneficios económicos indirectos, como la mejora de la salud pública, la reducción de la contaminación o la creación de empleos verdes, que no se reflejan fácilmente en las métricas financieras tradicionales. Además, la falta de datos históricos y de modelos de evaluación de riesgo específicos para proyectos de sostenibilidad dificulta la tarea de los prestamistas para evaluar su viabilidad y potencial de éxito. Esta situación requiere un cambio de paradigma en la forma en que se evalúan y financian los proyectos que contribuyen al desarrollo sostenible.
La falta de acceso al financiamiento limita la adopción de tecnologías limpias, la implementación de programas de reciclaje locales y la promoción de prácticas de consumo responsable en comunidades que podrían beneficiarse enormemente de ellas. En esencia, un sistema financiero tradicional, aunque importante para la economía en general, a menudo ignora la viabilidad económica y el impacto social de estos proyectos vitales, perpetuando un ciclo de desigualdad y degradación ambiental. La necesidad de repensar los modelos de financiación es evidente, buscando alternativas que sean más inclusivas, adaptables y sensibles a las necesidades de los emprendedores sociales y los proyectos de sostenibilidad.
¿Qué son los Microcréditos y su Rol en la Sostenibilidad?
Los microcréditos son pequeñas sumas de dinero, típicamente oscilando entre unos pocos cientos y unos pocos miles de dólares, otorgadas a individuos y pequeñas empresas que carecen de acceso a los servicios bancarios tradicionales. Este grupo, a menudo marginado del sistema financiero formal, incluye a personas de bajos ingresos, mujeres, minorías étnicas y comunidades rurales. La idea fundamental detrás de los microcréditos es que, incluso con pequeñas cantidades de capital, estas personas pueden iniciar o expandir sus negocios, generar ingresos y mejorar sus condiciones de vida. El concepto fue popularizado por Muhammad Yunus, ganador del Premio Nobel de la Paz, quien fundó el Grameen Bank en Bangladesh, pionero en la entrega de microcréditos a los más vulnerables.
Su principal ventaja radica en su flexibilidad, adaptabilidad y su capacidad para llegar a poblaciones desatendidas. Los microcréditos no requieren necesariamente garantías tradicionales, como propiedades o activos, lo que los hace accesibles a aquellos que carecen de estos recursos. En cambio, los prestamistas a menudo se basan en la confianza, el historial crediticio comunitario y la participación en grupos de apoyo mutuo para evaluar la solvencia de los prestatarios. La entrega de microcréditos a menudo se complementa con programas de capacitación y asistencia técnica, que ayudan a los prestatarios a desarrollar sus habilidades empresariales y a gestionar sus negocios de manera eficaz.
Los microcréditos no solo proporcionan capital inicial, sino que también fomentan el desarrollo de habilidades empresariales, la creación de empleo y la inclusión financiera. Esto impulsa un círculo virtuoso de sostenibilidad económica y social, empoderando a las personas para que se conviertan en agentes de cambio en sus propias comunidades. Al proporcionar acceso al capital y a la capacitación, los microcréditos pueden ayudar a reducir la pobreza, mejorar la salud y la educación, y promover la igualdad de género. En el contexto de la sostenibilidad, los microcréditos verdes se dirigen específicamente a proyectos que contribuyen a la protección del medio ambiente y al uso sostenible de los recursos naturales.
Ejemplos de Proyectos Sostenibles Financiamiento a través de Microcréditos
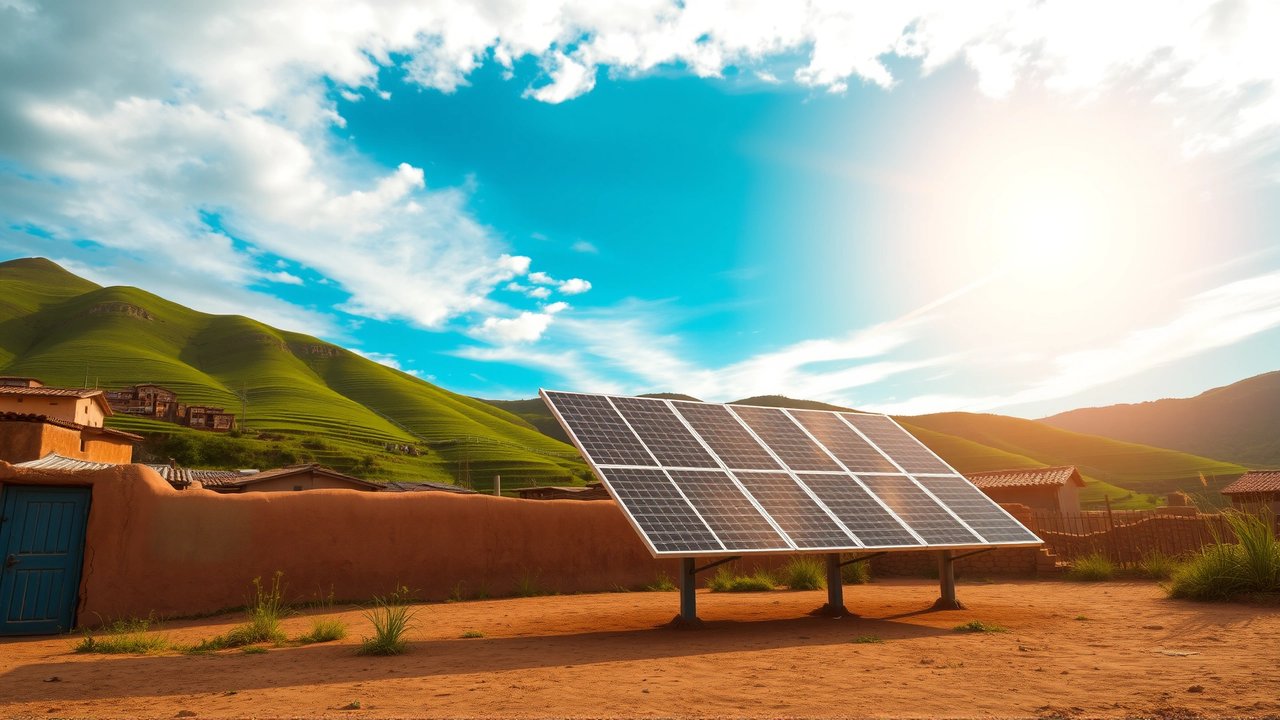
Hay innumerables ejemplos de cómo los microcréditos verdes están impulsando proyectos sostenibles en todo el mundo, demostrando su versatilidad y su capacidad para generar un impacto positivo en una amplia gama de sectores. En algunas comunidades rurales de India, los microcréditos se utilizan para financiar la instalación de paneles solares domésticos, proporcionando acceso a energía limpia a familias que previamente dependían de combustibles fósiles contaminantes, reduciendo la deforestación y mejorando la salud respiratoria. En Kenia, los agricultores reciben microcréditos para invertir en técnicas de agricultura orgánica y de conservación del suelo, aumentando la productividad de sus tierras, mejorando la salud del ecosistema y reduciendo la dependencia de fertilizantes químicos.
En Bangladesh, programas de microcrédito han apoyado la cría de ganado sostenible, proporcionando a las mujeres acceso a una fuente de ingresos y promoviendo la producción de alimentos locales. En América Latina, los microcréditos han financiado la creación de pequeñas empresas de reciclaje, generando empleos y reduciendo la cantidad de residuos que terminan en los vertederos. En Filipinas, se están utilizando para apoyar la producción de artesanías sostenibles, utilizando materiales reciclados o de origen local, promoviendo la conservación de la cultura y el medio ambiente. La proliferación de estos ejemplos subraya el potencial de los microcréditos para catalizar la innovación y el emprendimiento en el ámbito de la sostenibilidad.
Además, proyectos que promueven el reciclaje, como la recolección y el procesamiento de residuos plásticos en barrios marginales, también se benefician enormemente de esta forma de financiación. Estos proyectos no solo ayudan a limpiar el medio ambiente, sino que también generan ingresos para las comunidades locales, creando una oportunidad para el desarrollo económico sostenible.
Tecnologías Ecológicas y Microcréditos: Una Combinación Ganadora
La integración de tecnologías ecológicas con el modelo de microcréditos está potenciando aún más el impacto positivo de esta forma de financiación. Al proporcionar acceso al capital para la adquisición e implementación de tecnologías sostenibles, los microcréditos verdes pueden ayudar a acelerar la transición hacia una economía más verde y resiliente. Por ejemplo, pequeños productores de biogás pueden recibir microcréditos para adquirir equipos y materiales necesarios para convertir residuos orgánicos en energía limpia, reduciendo la dependencia de combustibles fósiles y mejorando la calidad del aire. De manera similar, emprendedores que desarrollan sistemas de riego eficientes o técnicas de construcción sostenible pueden acceder a financiamiento a través de estos programas, contribuyendo a la conservación del agua y la reducción del consumo de energía.
La clave está en identificar tecnologías que sean asequibles, fáciles de implementar, culturalmente apropiadas y que tengan un impacto ambiental positivo medible. No se trata solo de proporcionar el capital, sino también de asegurar que los prestatarios tengan acceso a la capacitación y el apoyo técnico necesarios para utilizar eficazmente estas tecnologías. Esto puede incluir la formación en el mantenimiento y la reparación de equipos, la gestión de recursos naturales y las prácticas agrícolas sostenibles. La colaboración entre organizaciones de microfinanzas, proveedores de tecnología y expertos técnicos es esencial para garantizar el éxito de estos proyectos.
Checklist: Implementando Microcréditos Verdes en tu Comunidad
- Identifica las necesidades locales: Realiza un análisis profundo de los problemas ambientales y las oportunidades de desarrollo sostenible en tu comunidad. ¿Qué tecnologías o proyectos podrían generar el mayor impacto positivo?
- Evalúa la viabilidad de los proyectos: Investiga a fondo las tecnologías propuestas, considerando su costo, eficiencia, impacto ambiental y aceptación cultural.
- Establece criterios de selección claros: Define criterios transparentes para seleccionar a los prestatarios, priorizando aquellos con proyectos viables, un plan de negocio sólido y un compromiso con la sostenibilidad.
- Desarrolla programas de capacitación: Ofrece capacitación en habilidades empresariales, gestión financiera, prácticas agrícolas sostenibles y mantenimiento de tecnologías ecológicas.
- Fomenta la colaboración: Establece alianzas con organizaciones de microfinanzas, proveedores de tecnología, expertos técnicos y otras partes interesadas.
- Implementa un sistema de seguimiento y evaluación: Monitorea el progreso de los proyectos, mide su impacto ambiental y social, y realiza ajustes según sea necesario.
- Comunica los resultados: Comparte los éxitos y los desafíos del programa con la comunidad y los inversores, generando confianza y atrayendo nuevo financiamiento.
- Considera la diversificación: Ofrece diferentes tipos de microcréditos adaptados a las diversas necesidades de los emprendedores sostenibles.
Errores Comunes al Implementar Microcréditos Verdes
- Subestimar los costos operativos: Las organizaciones de microfinanzas a menudo subestiman los costos de administración, capacitación y seguimiento de los proyectos, lo que puede comprometer su sostenibilidad financiera.
- Falta de capacitación adecuada: Proporcionar solo capital sin ofrecer capacitación en habilidades empresariales y técnicas puede llevar al fracaso de los proyectos.
- Evaluación de riesgos superficial: No evaluar adecuadamente la viabilidad de los proyectos y la capacidad de los prestatarios puede resultar en pérdidas financieras y daño a la reputación.
- Ignorar el contexto cultural: Imponer tecnologías o prácticas que no son culturalmente apropiadas puede generar resistencia y fracaso de los proyectos.
- Falta de monitoreo y evaluación: No monitorear el progreso de los proyectos y medir su impacto puede impedir la identificación de problemas y la realización de ajustes necesarios.
- Tasas de interés inapropiadas: Tasas de interés excesivamente altas pueden sobrecargar a los prestatarios y poner en peligro la sostenibilidad de los proyectos.
- Falta de flexibilidad: No adaptar los términos y condiciones de los microcréditos a las necesidades específicas de los emprendedores sostenibles puede limitar su eficacia.
Limitaciones y Cuándo No Conviene
Si bien los microcréditos verdes son una herramienta valiosa, presentan limitaciones importantes. En proyectos de gran escala que requieren inversiones significativas, los microcréditos pueden ser insuficientes. Para proyectos con un retorno de la inversión extremadamente largo o incierto, el modelo de microcréditos puede no ser adecuado, ya que la presión por la sostenibilidad financiera podría entrar en conflicto con la necesidad de una inversión a largo plazo. En comunidades con infraestructura deficiente o acceso limitado a mercados, el impacto de los microcréditos verdes puede verse limitado. Finalmente, si no se cuenta con un equipo capacitado y recursos para brindar apoyo técnico y capacitación a los prestatarios, el riesgo de fracaso aumenta considerablemente. Antes de implementar un programa de microcréditos verdes, es crucial evaluar cuidadosamente las condiciones locales y los desafíos potenciales.
FAQ sobre Microcréditos Verdes
1. ¿Qué diferencia un microcrédito verde de un microcrédito tradicional?
Un microcrédito verde se dirige específicamente a proyectos que contribuyen a la sostenibilidad ambiental, mientras que un microcrédito tradicional puede destinarse a cualquier tipo de negocio.
2. ¿Qué tipo de proyectos son elegibles para recibir un microcrédito verde?
Proyectos como la instalación de paneles solares, la agricultura orgánica, la gestión de residuos, la producción de energía limpia y la fabricación de productos ecológicos son comúnmente elegibles.
3. ¿Cómo se evalúa el riesgo en un microcrédito verde?
La evaluación se basa en la viabilidad del proyecto, el potencial de impacto ambiental, la capacidad del prestatario y el historial crediticio comunitario, utilizando métodos adaptados a los modelos de negocio sostenibles.
4. ¿Qué tasa de interés se aplica a un microcrédito verde?
Las tasas de interés varían según la organización de microfinanzas, las condiciones del mercado y el perfil de riesgo del prestatario. Sin embargo, suelen ser más altas que las tasas de interés bancarias tradicionales para compensar el mayor riesgo percibido.
5. ¿Qué apoyo adicional reciben los prestatarios de microcréditos verdes?
Además del capital, los prestatarios suelen recibir capacitación en habilidades empresariales, asistencia técnica para la implementación de tecnologías ecológicas y acceso a redes de apoyo.

Deja una respuesta